

PMEGP ಯೋಜನೆ 2026: ಸ್ವಂತ ಉದ್ಯಮ ಆರಂಭಿಸಲು ₹50 ಲಕ್ಷದವರೆಗೆ ಸಾಲ, 35% ಸಬ್ಸಿಡಿ ಪಡೆಯುವ ಅವಕಾಶ
ಸ್ವಂತ ಉದ್ಯಮ ಆರಂಭಿಸಬೇಕು, ಆದರೆ ದೊಡ್ಡ ಮೊತ್ತದ ಬಂಡವಾಳದ ಕೊರತೆಯಿಂದಾಗಿ ಯೋಜನೆಯನ್ನು ಆರಂಭಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತಿಲ್ಲವೇ? ಹಾಗಿದ್ದರೆ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪ್ರಧಾನಮಂತ್ರಿ ಉದ್ಯೋಗ ಸೃಜನ ಕಾರ್ಯಕ್ರಮ (PMEGP) ನಿಮಗೆ ಉಪಯುಕ್ತವಾಗಬಹುದು. ಈ ಯೋಜನೆಯಡಿ ಅರ್ಹ ಫಲಾನುಭವಿಗಳು ಹೊಸ ಮೈಕ್ರೋ ಉದ್ಯಮವನ್ನು ಆರಂಭಿಸಲು ಬ್ಯಾಂಕ್ ಸಾಲದ ಜೊತೆಗೆ ಸರ್ಕಾರದಿಂದ 15% ರಿಂದ 35% ವರೆಗೆ Margin Money Subsidy ಪಡೆಯಲು ಅವಕಾಶವಿದೆ.
PMEGP ಯೋಜನೆಯು ಗ್ರಾಮೀಣ ಮತ್ತು ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿ ಉದ್ಯೋಗಾವಕಾಶಗಳನ್ನು ಸೃಷ್ಟಿಸುವುದು ಹಾಗೂ ನಿರುದ್ಯೋಗಿ ಯುವಕರು, ಮಹಿಳೆಯರು ಮತ್ತು ಇತರ ಅರ್ಹ ವರ್ಗದ ಜನರು ಸ್ವಯಂ ಉದ್ಯೋಗ ಆರಂಭಿಸಲು ನೆರವಾಗುವುದು ಇದರ ಪ್ರಮುಖ ಉದ್ದೇಶವಾಗಿದೆ.
ನಿಮ್ಮ ಸ್ವಂತ ಉದ್ಯೋಗಕ್ಕೆ ಇದು ಸೂಕ್ತವಾದ ಸಮಯ ನಿಮ್ಮ ಸ್ವಂತ ಬಿಸಿನೆಸ್ ಈ ಯೋಜನೆಯ ಮೂಲಕವಾಗಿ ಇನ್ನು ಹೆಚ್ಚಿನ ಆದಾಯವಾಗಿಸಲು ಈ ಯೋಜನೆಯು ಸಹಾಯವಾಗಲಿದೆ. ಯಾರುಕೊಡ ಮಿಸ್ ಮಾಡಕೊಳ್ಳಬೇಡಿ ಧನ್ಯವಾದಗಳು ಶುಭವಾಗಲಿ.
PMEGP ಎಂದರೇನು?
PMEGP ಎಂದರೆ Prime Minister’s Employment Generation Programme. ಕನ್ನಡದಲ್ಲಿ ಇದನ್ನು ಪ್ರಧಾನಮಂತ್ರಿ ಉದ್ಯೋಗ ಸೃಜನ ಕಾರ್ಯಕ್ರಮ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಇದು ಕೇಂದ್ರ ಸರ್ಕಾರದ MSME ಸಚಿವಾಲಯದ ಅಡಿಯಲ್ಲಿ ಜಾರಿಯಲ್ಲಿರುವ ಪ್ರಮುಖ ಸ್ವಯಂ ಉದ್ಯೋಗ ಯೋಜನೆಯಾಗಿದೆ. Khadi and Village Industries Commission (KVIC) ರಾಷ್ಟ್ರೀಯ ಮಟ್ಟದಲ್ಲಿ ಈ ಯೋಜನೆಯನ್ನು ಅನುಷ್ಠಾನಗೊಳಿಸುತ್ತದೆ.
ಈ ಯೋಜನೆಯ ವಿಶೇಷತೆ ಎಂದರೆ, ಅರ್ಹ ವ್ಯಕ್ತಿಗಳು ಹೊಸ ಉದ್ಯಮ ಆರಂಭಿಸಲು ಬ್ಯಾಂಕ್ ಸಾಲ ಪಡೆಯುವ ಸಂದರ್ಭದಲ್ಲಿ ಸರ್ಕಾರದ ವತಿಯಿಂದ Margin Money Subsidy ಪಡೆಯಲು ಅವಕಾಶವಿರುತ್ತದೆ.
PMEGP ಸಬ್ಸಿಡಿ ಲೆಕ್ಕಾಚಾರ
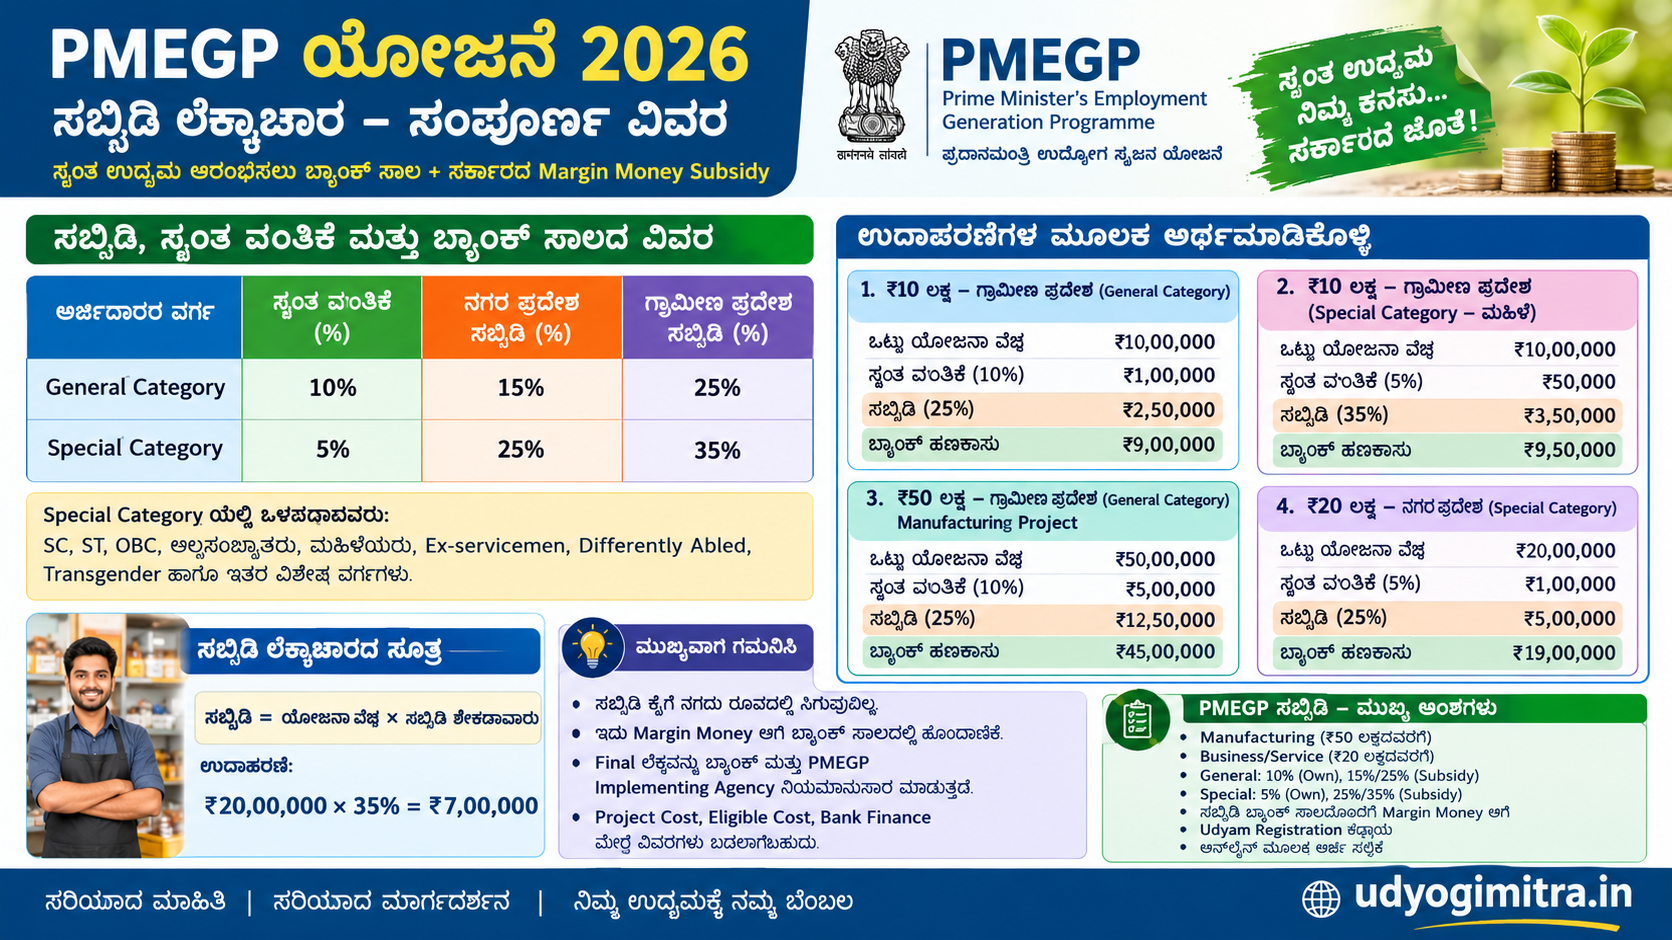
PMEGPನಲ್ಲಿ ಸಬ್ಸಿಡಿ ಒಟ್ಟು Project Cost ಮೇಲೆ ನಿಗದಿತ ಶೇಕಡಾವಾರು ಲೆಕ್ಕದಲ್ಲಿ ಬರುತ್ತದೆ. ಆದರೆ ಆ ಸಬ್ಸಿಡಿ ಅರ್ಜಿದಾರರ ಕೈಗೆ ನಗದು ರೂಪದಲ್ಲಿ ಸಿಗುವುದಿಲ್ಲ; ನಿಯಮಾನುಸಾರ ಬ್ಯಾಂಕ್ನಲ್ಲಿ Margin Money ಆಗಿ ಹೊಂದಾಣಿಕೆಯಾಗುತ್ತದೆ.
| ವರ್ಗ | ಸ್ವಂತ ವಂತಿಕೆ | ನಗರ ಪ್ರದೇಶ ಸಬ್ಸಿಡಿ | ಗ್ರಾಮೀಣ ಪ್ರದೇಶ ಸಬ್ಸಿಡಿ |
| General | 10% | 15% | 25% |
| Special Category | 5% | 25% | 35% |
ಉದಾಹರಣೆ 1: ₹10 ಲಕ್ಷದ ಗ್ರಾಮೀಣ ಯೋಜನೆ – General Category
ಒಟ್ಟು Project Cost = ₹10,00,000
- ಸ್ವಂತ ವಂತಿಕೆ:
₹10,00,000 × 10% = ₹1,00,000 - ಸರ್ಕಾರದ ಸಬ್ಸಿಡಿ:
₹10,00,000 × 25% = ₹2,50,000 - ಬ್ಯಾಂಕ್ ಹಣಕಾಸು:
ಉಳಿದ ಮೊತ್ತ = ₹10,00,000 − ₹1,00,000 = ₹9,00,000
ಅಂದರೆ ₹10 ಲಕ್ಷದ ಯೋಜನೆಗೆ ಅರ್ಜಿದಾರರು ₹1 ಲಕ್ಷ ಸ್ವಂತವಾಗಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಾರೆ; ಬ್ಯಾಂಕ್ ₹9 ಲಕ್ಷ ಹಣಕಾಸು ಮಾಡುತ್ತದೆ. ಅದರಲ್ಲಿ ₹2.50 ಲಕ್ಷ Margin Money Subsidy ಆಗಿ ನಿಯಮಾನುಸಾರ ಹೊಂದಾಣಿಕೆಯಾಗುತ್ತದೆ.
ಉದಾಹರಣೆ 2: ₹10 ಲಕ್ಷದ ಗ್ರಾಮೀಣ ಯೋಜನೆ – ಮಹಿಳೆ/Special Category
ಮಹಿಳೆಯರು Special Categoryಗೆ ಒಳಪಟ್ಟರೆ:
- Project Cost = ₹10,00,000
- ಸ್ವಂತ ವಂತಿಕೆ = 5% = ₹50,000
- Subsidy = 35% = ₹3,50,000
- ಬ್ಯಾಂಕ್ ಹಣಕಾಸು = ₹9,50,000
ಇಲ್ಲಿ ₹3.50 ಲಕ್ಷವನ್ನು ಕೈಗೆ ಸಿಗುವ cash subsidy ಎಂದು ಪರಿಗಣಿಸಬಾರದು. ಅದು Margin Money ಆಗಿ ಬ್ಯಾಂಕ್ ಸಾಲದೊಂದಿಗೆ ನಿಯಮಾನುಸಾರ ಹೊಂದಾಣಿಕೆಯಾಗುತ್ತದೆ.
ಇನ್ನೊಂದು ಮುಖ್ಯ ಉದಾಹರಣೆ: ₹50 ಲಕ್ಷ Manufacturing Project
ಗ್ರಾಮೀಣ ಪ್ರದೇಶದಲ್ಲಿ General Category ವ್ಯಕ್ತಿಯೊಬ್ಬರು ₹50 ಲಕ್ಷದ Manufacturing project ಹಾಕುತ್ತಾರೆ ಎಂದುಕೊಳ್ಳಿ.
- Project Cost = ₹50,00,000
- Own Contribution 10% = ₹5,00,000
- Subsidy 25% = ₹12,50,000
- Bank finance = ₹45,00,000ವರೆಗೆ ಯೋಜನಾ ರಚನೆಯ ಪ್ರಕಾರ
ಆದರೆ ₹12.50 ಲಕ್ಷವನ್ನು ಬ್ಯಾಂಕ್ ನಿಮಗೆ ಕೈಗೆ ಕೊಡುವುದಿಲ್ಲ. ಇದು Margin Money Subsidy ಆಗಿರುವುದರಿಂದ ಅದರ adjustment ಮತ್ತು lock-in ನಿಯಮಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
ಸರಳ Formula
ಸಬ್ಸಿಡಿ = Project Cost × Subsidy Percentage
ಉದಾಹರಣೆಗೆ:
₹20 ಲಕ್ಷ × 35% = ₹7 ಲಕ್ಷ
ಆದ್ದರಿಂದ 35% ಸಬ್ಸಿಡಿಗೆ ಅರ್ಹವಾದ ₹20 ಲಕ್ಷದ projectನಲ್ಲಿ Margin Money Subsidy ₹7 ಲಕ್ಷ ಆಗುತ್ತದೆ.
ಮುಖ್ಯವಾಗಿ: Project Cost, eligible cost, bank finance ಮತ್ತು subsidy adjustment ಕುರಿತು ಅಂತಿಮ ಲೆಕ್ಕವನ್ನು ಸಂಬಂಧಪಟ್ಟ ಬ್ಯಾಂಕ್ ಮತ್ತು PMEGP implementing agencyಯ ನಿಯಮಾನುಸಾರ ಮಾಡುತ್ತದೆ. ಆದ್ದರಿಂದ “₹10 ಲಕ್ಷ project = ₹6.50 ಲಕ್ಷ ಮಾತ್ರ ಸಾಲ” ಎಂಬ ಸರಳ ಲೆಕ್ಕವನ್ನು ನೇರವಾಗಿ ಅನ್ವಯಿಸುವುದು ಸರಿಯಾಗುವುದಿಲ್ಲ.
PMEGP ಯೋಜನೆಯ ಪ್ರಮುಖ ಉದ್ದೇಶ
PMEGP ಯೋಜನೆಯ ಮುಖ್ಯ ಉದ್ದೇಶಗಳು ಇಂತಿವೆ:
- ನಿರುದ್ಯೋಗಿ ಯುವಕರಿಗೆ ಸ್ವಯಂ ಉದ್ಯೋಗ ಕಲ್ಪಿಸುವುದು
- ಗ್ರಾಮೀಣ ಹಾಗೂ ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿ ಹೊಸ ಉದ್ಯಮಗಳನ್ನು ಉತ್ತೇಜಿಸುವುದು
- ಸಣ್ಣ ಮತ್ತು ಸೂಕ್ಷ್ಮ ಕೈಗಾರಿಕೆಗಳ ಅಭಿವೃದ್ಧಿಗೆ ಸಹಾಯ ಮಾಡುವುದು
- ಸ್ಥಳೀಯ ಮಟ್ಟದಲ್ಲಿ ಉದ್ಯೋಗ ಸೃಷ್ಟಿಸುವುದು
- ಸ್ವಂತ ಉದ್ಯಮ ಆರಂಭಿಸಲು ಬಯಸುವವರಿಗೆ ಬ್ಯಾಂಕ್ ಸಾಲದ ಮೂಲಕ ಆರ್ಥಿಕ ನೆರವು ಒದಗಿಸುವುದು
ಗರಿಷ್ಠ ಎಷ್ಟು ಸಾಲ/ಯೋಜನಾ ವೆಚ್ಚ?
PMEGP ಯೋಜನೆಯಡಿ ಯೋಜನೆಯ ಗರಿಷ್ಠ ವೆಚ್ಚದ ಮಿತಿ ಹೀಗಿದೆ:
Manufacturing Sector: ಗರಿಷ್ಠ ₹50 ಲಕ್ಷದವರೆಗೆ ಯೋಜನಾ ವೆಚ್ಚ.
Business/Service Sector: ಗರಿಷ್ಠ ₹20 ಲಕ್ಷದವರೆಗೆ ಯೋಜನಾ ವೆಚ್ಚ.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ವಿಷಯವೆಂದರೆ ಈ ಮೊತ್ತವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಸರ್ಕಾರ ಉಚಿತವಾಗಿ ನೀಡುವುದಿಲ್ಲ. ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಫಲಾನುಭವಿಯ ಸ್ವಂತ ವಂತಿಕೆ, ಬ್ಯಾಂಕ್ ಸಾಲ ಮತ್ತು ಸರ್ಕಾರದ Margin Money Subsidy ಸೇರಿ ಯೋಜನೆಯ ಹಣಕಾಸು ರೂಪುಗೊಳ್ಳುತ್ತದೆ.
ಎಷ್ಟು ಸಬ್ಸಿಡಿ ಸಿಗುತ್ತದೆ?
PMEGPನಲ್ಲಿ ಫಲಾನುಭವಿಯ ವರ್ಗ ಮತ್ತು ಉದ್ಯಮವು ಇರುವ ಪ್ರದೇಶದ ಆಧಾರದ ಮೇಲೆ ಸಬ್ಸಿಡಿಯ ಪ್ರಮಾಣ ಬದಲಾಗುತ್ತದೆ.
General Category
ನಗರ ಪ್ರದೇಶ: 15% ಸಬ್ಸಿಡಿ
ಗ್ರಾಮೀಣ ಪ್ರದೇಶ: 25% ಸಬ್ಸಿಡಿ
Special Category
ನಗರ ಪ್ರದೇಶ: 25% ಸಬ್ಸಿಡಿ
ಗ್ರಾಮೀಣ ಪ್ರದೇಶ: 35% ಸಬ್ಸಿಡಿ
Special Categoryಯಲ್ಲಿ SC, ST, OBC, ಅಲ್ಪಸಂಖ್ಯಾತರು, ಮಹಿಳೆಯರು, Ex-servicemen, Differently Abled, Transgender ಹಾಗೂ ಮಾರ್ಗಸೂಚಿಗಳಲ್ಲಿ ಗುರುತಿಸಿರುವ ಇತರ ವಿಶೇಷ ವರ್ಗಗಳು ಸೇರಿವೆ.
ಫಲಾನುಭವಿಯ ಸ್ವಂತ ವಂತಿಕೆ ಎಷ್ಟು?
PMEGP ಯೋಜನೆಯಡಿ ಅರ್ಜಿದಾರರು ಯೋಜನಾ ವೆಚ್ಚದ ಒಂದು ಭಾಗವನ್ನು ಸ್ವಂತವಾಗಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು.
General Category: 10%
Special Category: 5%
ಉಳಿದ ಮೊತ್ತವನ್ನು ಬ್ಯಾಂಕ್ ಸಾಲದ ಮೂಲಕ ಹಣಕಾಸು ಮಾಡಲಾಗುತ್ತದೆ. ಸರ್ಕಾರದ Margin Money Subsidy ನಿಯಮಾನುಸಾರ ಬ್ಯಾಂಕ್ ಸಾಲದ ಖಾತೆಯಲ್ಲಿ ಹೊಂದಾಣಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ.
ಉದಾಹರಣೆಯ ಮೂಲಕ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ
ಉದಾಹರಣೆಗೆ, ಗ್ರಾಮೀಣ ಪ್ರದೇಶದಲ್ಲಿ General Categoryಗೆ ಸೇರಿದ ವ್ಯಕ್ತಿಯೊಬ್ಬರು ₹10 ಲಕ್ಷದ ಯೋಜನೆಯನ್ನು ಆರಂಭಿಸಲು ಅರ್ಜಿ ಸಲ್ಲಿಸಿದ್ದಾರೆ ಎಂದುಕೊಳ್ಳಿ.
ಅಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ನಿಯಮಾನುಸಾರ:
- ಯೋಜನಾ ವೆಚ್ಚ – ₹10 ಲಕ್ಷ
- ಸ್ವಂತ ವಂತಿಕೆ – 10%
- ಗ್ರಾಮೀಣ ಪ್ರದೇಶದ ಸಬ್ಸಿಡಿ – 25%
- ಉಳಿದ ಮೊತ್ತ – ಬ್ಯಾಂಕ್ ಹಣಕಾಸು
ಆದರೆ ವಾಸ್ತವಿಕವಾಗಿ ಬ್ಯಾಂಕ್ ಮಂಜೂರು ಮಾಡುವ ಸಾಲದ ಮೊತ್ತವು ಯೋಜನೆಯ appraisal, project viability, ಅರ್ಜಿದಾರರ ಹಣಕಾಸು ಸಾಮರ್ಥ್ಯ ಮತ್ತು ಬ್ಯಾಂಕಿನ ನಿಯಮಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
PMEGP ಯೋಜನೆಗೆ ಯಾರು ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು?
ಸಾಮಾನ್ಯವಾಗಿ ಕೆಳಗಿನ ಅರ್ಹತೆಗಳನ್ನು ಹೊಂದಿರುವವರು PMEGPಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು:
- ಅರ್ಜಿದಾರರು ಕನಿಷ್ಠ 18 ವರ್ಷ ವಯಸ್ಸಿನವರಾಗಿರಬೇಕು.
- ಭಾರತೀಯ ನಾಗರಿಕರಾಗಿರಬೇಕು.
- ಹೊಸ ಮೈಕ್ರೋ ಉದ್ಯಮ ಆರಂಭಿಸುವ ಉದ್ದೇಶ ಇರಬೇಕು.
- ₹10 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ Manufacturing project ಅಥವಾ ₹5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ Business/Service projectಗೆ ಕನಿಷ್ಠ 8ನೇ ತರಗತಿ ಉತ್ತೀರ್ಣರಾಗಿರಬೇಕು.
- ಆದಾಯದ ಗರಿಷ್ಠ ಮಿತಿಯನ್ನು PMEGP ಯೋಜನೆಯಲ್ಲಿ ನಿಗದಿಪಡಿಸಲಾಗಿಲ್ಲ.
- ಅರ್ಹ SHGಗಳು ಹಾಗೂ ಕೆಲವು ಸಂಸ್ಥೆಗಳಿಗೂ ನಿಯಮಾನುಸಾರ ಅವಕಾಶವಿದೆ.
ಯಾವ ಉದ್ಯಮಗಳನ್ನು ಆರಂಭಿಸಬಹುದು?
PMEGP ಯೋಜನೆಯಡಿ ವಿವಿಧ ರೀತಿಯ ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳನ್ನು ಆರಂಭಿಸಲು ಅವಕಾಶವಿದೆ. ಉದಾಹರಣೆಗೆ:
- ಬೇಕರಿ ಉದ್ಯಮ
- ಆಹಾರ ಸಂಸ್ಕರಣಾ ಘಟಕ
- ಹಿಟ್ಟು ಮತ್ತು ಮಸಾಲೆ ತಯಾರಿಕೆ
- ಫರ್ನಿಚರ್ ತಯಾರಿಕೆ
- ಗಾರ್ಮೆಂಟ್ ಉದ್ಯಮ
- ಟೈಲರಿಂಗ್
- ಸಣ್ಣ Manufacturing Unit
- Repair ಮತ್ತು Service Centre
- ವರ್ಕ್ಶಾಪ್
- ಗ್ರಾಮೀಣ ಕೈಗಾರಿಕೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ವಿವಿಧ ಚಟುವಟಿಕೆಗಳು
ಆದರೆ PMEGP ಮಾರ್ಗಸೂಚಿಗಳಲ್ಲಿರುವ Negative Listನಲ್ಲಿ ಸೇರಿರುವ ಚಟುವಟಿಕೆಗಳಿಗೆ ಯೋಜನೆಯಡಿ ನೆರವು ಸಿಗುವುದಿಲ್ಲ. Trading ಮತ್ತು ಕೆಲವು ನಿರ್ದಿಷ್ಟ ಚಟುವಟಿಕೆಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ನಿಯಮಗಳಿವೆ.
ಈಗಾಗಲೇ ಉದ್ಯಮ ನಡೆಸುತ್ತಿರುವವರು ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದೇ?
PMEGPನ ಹೊಸ ಘಟಕದ ನೆರವು ಮುಖ್ಯವಾಗಿ ಹೊಸ ಉದ್ಯಮಗಳಿಗೆ ಉದ್ದೇಶಿಸಲಾಗಿದೆ.
ಆದರೆ ಈಗಾಗಲೇ PMEGP/REGP ಅಥವಾ ಕೆಲವು ಅರ್ಹ ಯೋಜನೆಗಳ ಮೂಲಕ ಹಣಕಾಸು ಪಡೆದಿರುವ ಯಶಸ್ವಿ ಘಟಕಗಳಿಗೆ, ಯೋಜನೆಯ ಮಾರ್ಗಸೂಚಿಗಳಲ್ಲಿರುವ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸಿದರೆ Upgradation/Second Loanಗೆ ಅವಕಾಶವಿದೆ.
ಅದರ ಅರ್ಹತೆ ಮತ್ತು ಮಿತಿಗಳು ಪ್ರತ್ಯೇಕ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ.
PMEGPಗೆ ಬೇಕಾಗುವ ದಾಖಲೆಗಳು
ಅರ್ಜಿಯ ಸಂದರ್ಭದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಈ ದಾಖಲೆಗಳು ಅಗತ್ಯವಾಗಬಹುದು:
- Aadhaar Card
- PAN Card
- Passport Size Photograph
- ವಿಳಾಸದ ದಾಖಲೆ
- ವಿದ್ಯಾರ್ಹತಾ ಪ್ರಮಾಣಪತ್ರ
- Caste Certificate, ಅನ್ವಯಿಸಿದರೆ
- Special Category Certificate, ಅನ್ವಯಿಸಿದರೆ
- Project Report
- ಬ್ಯಾಂಕ್ ಖಾತೆ ವಿವರಗಳು
- Udyam Registration ಸಂಬಂಧಿತ ದಾಖಲೆಗಳು
- ಉದ್ಯಮಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಅಗತ್ಯ ದಾಖಲೆಗಳು
ಅರ್ಜಿದಾರರ ವರ್ಗ ಮತ್ತು ಯೋಜನೆಯ ಸ್ವರೂಪಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಹೆಚ್ಚುವರಿ ದಾಖಲೆಗಳನ್ನು ಕೇಳಬಹುದು.
PMEGPಗೆ ಆನ್ಲೈನ್ನಲ್ಲಿ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು ಹೇಗೆ?
PMEGP ಅರ್ಜಿ ಪ್ರಕ್ರಿಯೆ ಸಾಮಾನ್ಯವಾಗಿ ಆನ್ಲೈನ್ ಮೂಲಕ ನಡೆಯುತ್ತದೆ.
ಹಂತ 1
PMEGPನ ಅಧಿಕೃತ ಆನ್ಲೈನ್ ಪೋರ್ಟಲ್ಗೆ ಭೇಟಿ ನೀಡಿ.
ಹಂತ 2
New Unit ಅಥವಾ ಸಂಬಂಧಪಟ್ಟ ಅರ್ಜಿ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿ.
ಹಂತ 3
Aadhaar ಮತ್ತು ವೈಯಕ್ತಿಕ ಮಾಹಿತಿಯನ್ನು ನಮೂದಿಸಿ.
ಹಂತ 4
ಉದ್ಯಮದ ಹೆಸರು, ಸ್ಥಳ, ಚಟುವಟಿಕೆ ಹಾಗೂ ಯೋಜನಾ ವೆಚ್ಚದ ವಿವರಗಳನ್ನು ನಮೂದಿಸಿ.
ಹಂತ 5
Project Report/Business Plan ಸಿದ್ಧಪಡಿಸಿ ಅಗತ್ಯ ದಾಖಲೆಗಳೊಂದಿಗೆ upload ಮಾಡಿ.
ಹಂತ 6
ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸಿ Submit ಮಾಡಿ.
ಹಂತ 7
ಸಂಬಂಧಪಟ್ಟ implementing agency ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸುತ್ತದೆ.
ಹಂತ 8
ಅರ್ಹ proposal ಅನ್ನು ಬ್ಯಾಂಕ್ಗೆ ಕಳುಹಿಸಲಾಗುತ್ತದೆ.
ಹಂತ 9
ಬ್ಯಾಂಕ್ project viability, repayment capacity ಹಾಗೂ ಇತರ lending norms ಆಧರಿಸಿ ಸಾಲದ ಬಗ್ಗೆ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ.
ಹಂತ 10
ಸಾಲ ಮಂಜೂರಾದ ನಂತರ ಯೋಜನೆಯ ಮುಂದಿನ ಪ್ರಕ್ರಿಯೆ, ಅಗತ್ಯ training ಮತ್ತು subsidy ಸಂಬಂಧಿತ ನಿಯಮಗಳನ್ನು ಪೂರ್ಣಗೊಳಿಸಲಾಗುತ್ತದೆ.
PMEGPನಲ್ಲಿ Udyam Registration ಮುಖ್ಯವೇ?
ಹೌದು. ಹೊಸ PMEGP ಘಟಕಗಳಿಗೆ ಯೋಜನೆಯ ಮಾರ್ಗಸೂಚಿಗಳ ಪ್ರಕಾರ Udyam Registration ಮಾಡುವುದು ಕಡ್ಡಾಯವಾಗಿದೆ. ಉದ್ಯಮ ಸ್ಥಾಪನೆಯ ನಂತರ ನಿಯಮಾನುಸಾರ Udyam Registration ಪೂರ್ಣಗೊಳಿಸಬೇಕು.
PMEGP ಸಬ್ಸಿಡಿ ಕೈಗೆ ನಗದು ರೂಪದಲ್ಲಿ ಸಿಗುತ್ತದೆಯೇ?
ಇದು ಬಹಳ ಮುಖ್ಯವಾದ ಪ್ರಶ್ನೆ.
PMEGP ಸಬ್ಸಿಡಿಯನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಫಲಾನುಭವಿಯ ಕೈಗೆ ನೇರವಾಗಿ ನಗದು ರೂಪದಲ್ಲಿ ನೀಡುವುದಿಲ್ಲ. ಇದು Margin Money Subsidy ಆಗಿದ್ದು, ಯೋಜನೆಯ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬ್ಯಾಂಕ್ ಸಾಲದ ಖಾತೆಯಲ್ಲಿ ಹೊಂದಾಣಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ.
ಸಬ್ಸಿಡಿಗೆ lock-in ಅವಧಿ ಸೇರಿದಂತೆ ಹಲವು ನಿಯಮಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
PMEGP ಸಾಲಕ್ಕೆ ಬಡ್ಡಿದರ ಎಷ್ಟು?
PMEGP ಅಡಿಯಲ್ಲಿ ಸಾಲ ನೀಡುವ ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ ಅನ್ವಯಿಸುವ lending norms ಮತ್ತು ಬಡ್ಡಿದರದ ಪ್ರಕಾರ ಸಾಲದ ಬಡ್ಡಿಯನ್ನು ನಿಗದಿಪಡಿಸುತ್ತವೆ. ಆದ್ದರಿಂದ ಎಲ್ಲಾ ಅರ್ಜಿದಾರರಿಗೆ ಒಂದೇ ಬಡ್ಡಿದರ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ.
ಸಾಲ ಪಡೆಯುವ ಮೊದಲು ಸಂಬಂಧಪಟ್ಟ ಬ್ಯಾಂಕ್ನಿಂದ ಬಡ್ಡಿದರ, EMI, repayment period ಮತ್ತು ಇತರ charges ಬಗ್ಗೆ ಮಾಹಿತಿ ಪಡೆಯುವುದು ಉತ್ತಮ.
PMEGP ಅರ್ಜಿ ತಿರಸ್ಕಾರವಾಗಬಹುದೇ?
ಹೌದು. PMEGPಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದ ಮಾತ್ರಕ್ಕೆ ಸಾಲ ಅಥವಾ ಸಬ್ಸಿಡಿ ಖಚಿತವಾಗುವುದಿಲ್ಲ.
Project Report ಸಮರ್ಪಕವಾಗಿಲ್ಲದಿರುವುದು, ಉದ್ಯಮದ viability, ದಾಖಲೆಗಳ ಸಮಸ್ಯೆ, ಅರ್ಹತಾ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸದಿರುವುದು ಅಥವಾ ಬ್ಯಾಂಕಿನ lending normsಗೆ ಹೊಂದಿಕೆಯಾಗದಿರುವುದು ಸೇರಿದಂತೆ ವಿವಿಧ ಕಾರಣಗಳಿಂದ proposal ತಿರಸ್ಕೃತವಾಗಬಹುದು.
ಆದ್ದರಿಂದ ಸ್ಪಷ್ಟವಾದ Project Report ಮತ್ತು ವಾಸ್ತವಿಕ Business Plan ಸಿದ್ಧಪಡಿಸುವುದು ಮುಖ್ಯ.
PMEGP ಯೋಜನೆಯ ಪ್ರಮುಖ ಅಂಶಗಳು
- ಯೋಜನೆ: PMEGP
- ಪೂರ್ಣ ಹೆಸರು: Prime Minister’s Employment Generation Programme
- ಉದ್ದೇಶ: ಸ್ವಯಂ ಉದ್ಯೋಗ ಮತ್ತು ಉದ್ಯೋಗ ಸೃಷ್ಟಿ
- Manufacturing project: ₹50 ಲಕ್ಷದವರೆಗೆ
- Business/Service project: ₹20 ಲಕ್ಷದವರೆಗೆ
- General Category own contribution: 10%
- Special Category own contribution: 5%
- Subsidy: 15% ರಿಂದ 35% ವರೆಗೆ
- ಕನಿಷ್ಠ ವಯಸ್ಸು: 18 ವರ್ಷ
- ಹೆಚ್ಚಿನ ಮೊತ್ತದ projectಗಳಿಗೆ ವಿದ್ಯಾರ್ಹತಾ ಷರತ್ತು ಅನ್ವಯಿಸುತ್ತದೆ
- ಹೊಸ ಘಟಕಗಳಿಗೆ ಪ್ರಮುಖವಾಗಿ ನೆರವು
- ಅರ್ಜಿ: ಆನ್ಲೈನ್ ಮೂಲಕ
PMEGP ಯೋಜನೆಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮುನ್ನ ಗಮನಿಸಿ
ಅರ್ಜಿದಾರರು ಯಾವುದೇ ಮಧ್ಯವರ್ತಿಗೆ ಹಣ ನೀಡಿ PMEGP ಸಾಲ ಅಥವಾ ಸಬ್ಸಿಡಿ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಪ್ರಯತ್ನಿಸಬಾರದು. ಅಧಿಕೃತ PMEGP ಪೋರ್ಟಲ್ ಮತ್ತು ಸಂಬಂಧಪಟ್ಟ ಸರ್ಕಾರಿ ಸಂಸ್ಥೆಗಳ ಮೂಲಕವೇ ಮಾಹಿತಿ ಪರಿಶೀಲಿಸಿ.
Project Reportನಲ್ಲಿ ಉದ್ಯಮದ ವೆಚ್ಚ, ಯಂತ್ರೋಪಕರಣಗಳು, ಕಚ್ಚಾ ವಸ್ತು, ಕಾರ್ಮಿಕ ವೆಚ್ಚ, ನಿರೀಕ್ಷಿತ ಆದಾಯ, ಮಾರುಕಟ್ಟೆ ಮತ್ತು repayment plan ಮುಂತಾದ ವಿವರಗಳನ್ನು ವಾಸ್ತವಿಕವಾಗಿ ನೀಡುವುದು ಮುಖ್ಯ.
PMEGP ಯೋಜನೆ 2026 – FAQ
PMEGP ಯೋಜನೆಯಲ್ಲಿ ಗರಿಷ್ಠ ಎಷ್ಟು ಯೋಜನಾ ವೆಚ್ಚಕ್ಕೆ ಅವಕಾಶವಿದೆ?
Manufacturing ಕ್ಷೇತ್ರದಲ್ಲಿ ₹50 ಲಕ್ಷದವರೆಗೆ ಮತ್ತು Business/Service ಕ್ಷೇತ್ರದಲ್ಲಿ ₹20 ಲಕ್ಷದವರೆಗೆ ಯೋಜನಾ ವೆಚ್ಚಕ್ಕೆ ಅವಕಾಶವಿದೆ.
PMEGPನಲ್ಲಿ ಗರಿಷ್ಠ ಸಬ್ಸಿಡಿ ಎಷ್ಟು?
ಅರ್ಹ Special Category ಫಲಾನುಭವಿಗಳಿಗೆ ಗ್ರಾಮೀಣ ಪ್ರದೇಶದಲ್ಲಿ ಗರಿಷ್ಠ 35% Margin Money Subsidy ಲಭ್ಯವಿರಬಹುದು.
PMEGPಗೆ ಮಹಿಳೆಯರು ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದೇ?
ಹೌದು. ಅರ್ಹ ಮಹಿಳಾ ಅರ್ಜಿದಾರರು PMEGPನ Special Category ಅಡಿಯಲ್ಲಿ ನಿಯಮಾನುಸಾರ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
PMEGPನಲ್ಲಿ ಸ್ವಂತ ಹಣ ಹೂಡಿಕೆ ಮಾಡಬೇಕೇ?
ಹೌದು. General Categoryಗೆ ಸಾಮಾನ್ಯವಾಗಿ 10% ಮತ್ತು Special Categoryಗೆ 5% ಸ್ವಂತ ವಂತಿಕೆ ನಿಗದಿಯಾಗಿದೆ.
PMEGP ಸಾಲ ಉಚಿತವೇ?
ಇಲ್ಲ. PMEGP ಉಚಿತ ಹಣ ನೀಡುವ ಯೋಜನೆಯಲ್ಲ. ಇದು ಬ್ಯಾಂಕ್ ಸಾಲದೊಂದಿಗೆ ಸರ್ಕಾರದ Margin Money Subsidy ಒಳಗೊಂಡಿರುವ ಯೋಜನೆಯಾಗಿದೆ.
PMEGPಗೆ ಎಲ್ಲಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಬೇಕು?
PMEGPನ ಅಧಿಕೃತ ಆನ್ಲೈನ್ ಪೋರ್ಟಲ್ ಮೂಲಕ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
ಅಧಿಕೃತ ಮಾಹಿತಿ ಮತ್ತು ಅರ್ಜಿ
PMEGPಗೆ ಸಂಬಂಧಿಸಿದ ಅರ್ಜಿ, ಮಾರ್ಗಸೂಚಿ, ಅರ್ಹತೆ ಮತ್ತು ಇತರ ಇತ್ತೀಚಿನ ಮಾಹಿತಿಗಾಗಿ ಅಧಿಕೃತ ಪೋರ್ಟಲ್ನ್ನೇ ಪರಿಶೀಲಿಸಿ.
ಅಧಿಕೃತ PMEGP ಪೋರ್ಟಲ್:
https://pmegp.msme.gov.in/
Conclusion
ಸ್ವಂತ ಉದ್ಯಮ ಆರಂಭಿಸುವ ಕನಸು ಹೊಂದಿರುವವರಿಗೆ PMEGP ಒಂದು ಪ್ರಮುಖ ಸರ್ಕಾರಿ ಸ್ವಯಂ ಉದ್ಯೋಗ ಯೋಜನೆಯಾಗಿದೆ. ವಿಶೇಷವಾಗಿ Manufacturing ಅಥವಾ Service ಕ್ಷೇತ್ರದಲ್ಲಿ ಹೊಸ ಮೈಕ್ರೋ ಉದ್ಯಮ ಆರಂಭಿಸಲು ಬಯಸುವವರು ತಮ್ಮ ಯೋಜನೆಗೆ ಅನುಗುಣವಾಗಿ ಬ್ಯಾಂಕ್ ಸಾಲ ಮತ್ತು ಸರ್ಕಾರದ Margin Money Subsidy ಪಡೆಯಲು ಅರ್ಹರಾಗಬಹುದು.
ಆದರೆ PMEGP ಅನ್ನು “ಸರ್ಕಾರದಿಂದ ಉಚಿತವಾಗಿ ₹50 ಲಕ್ಷ ಸಿಗುತ್ತದೆ” ಎಂದು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬಾರದು. ಯೋಜನಾ ವೆಚ್ಚ, ಸ್ವಂತ ವಂತಿಕೆ, ಬ್ಯಾಂಕ್ ಸಾಲ, ಸಬ್ಸಿಡಿ ಮತ್ತು repayment ಸೇರಿದಂತೆ ಸಂಪೂರ್ಣ ಹಣಕಾಸು ರಚನೆಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಂಡು ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು ಮುಖ್ಯ.
ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ನಿಮ್ಮ ಉದ್ಯಮದ Project Report ಅನ್ನು ಸರಿಯಾಗಿ ಸಿದ್ಧಪಡಿಸಿ, ಅರ್ಹತೆ ಮತ್ತು ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸಿ, ಅಧಿಕೃತ PMEGP ಪೋರ್ಟಲ್ ಮೂಲಕವೇ ಅರ್ಜಿ ಸಲ್ಲಿಸಿ.